Момент передачі грошей — один із найризикованіших етапів купівлі квартири: покупець боїться віддати кошти й лишитися без документів на нерухомість, продавець — передати квартиру й не отримати оплату. На щастя, є кілька перевірених способів розрахунку, які знижують ризики для обох сторін.
Банківська комірка (сейф)
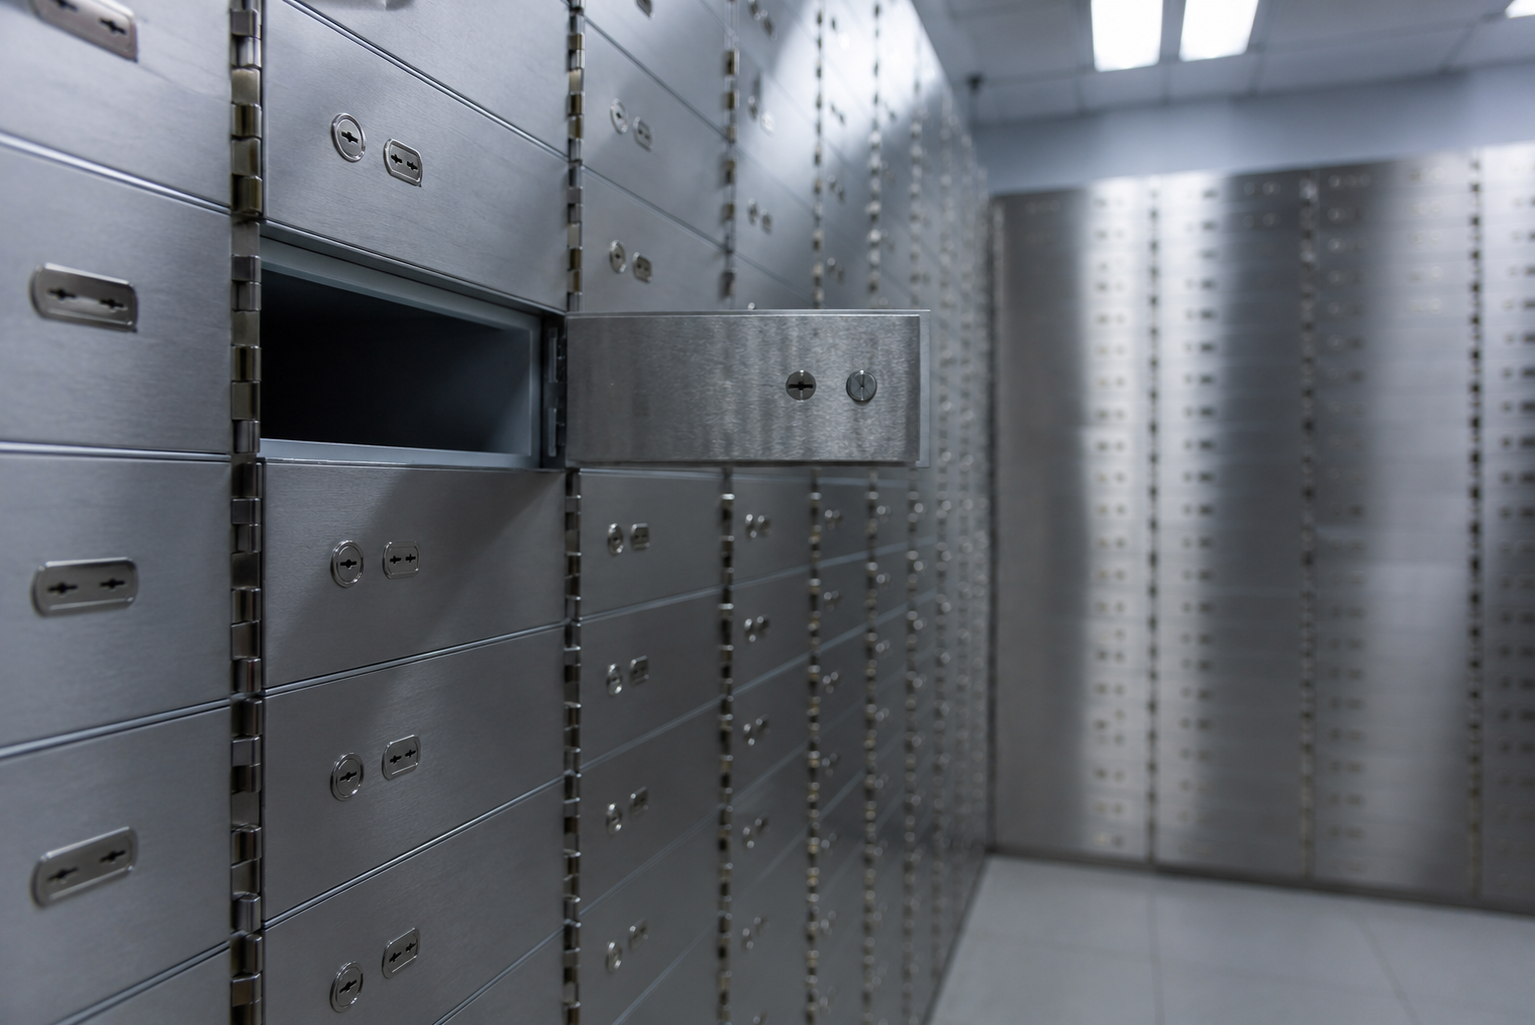
Класичний спосіб: покупець закладає узгоджену суму в банківську комірку, а продавець отримує доступ до неї лише після того, як надасть банку підтвердження реєстрації переходу права власності на покупця — наприклад, відповідний витяг з реєстру. Доки такого підтвердження немає, продавець не може забрати гроші, а покупець — повернути їх собі без згоди другої сторони (умови доступу прописуються в договорі оренди комірки). Це відносно недорогий і давно відпрацьований банками механізм.
Акредитив та ескроу-рахунок
Ескроу-рахунок працює за схожою логікою, але без фізичної готівки: покупець перераховує кошти на спеціальний рахунок, банк блокує їх — і продавець не може ними скористатися, і покупець не може забрати їх назад в односторонньому порядку. Сторони підписують договір купівлі-продажу в нотаріуса, після чого продавець надає банку підтвердження факту продажу (витяг з реєстру речових прав), і лише тоді банк розблоковує кошти та переказує їх продавцю.
Акредитив — подібний за суттю банківський інструмент, що виступає гарантією: банк «заморожує» кошти покупця та перераховує їх продавцю тільки після підтвердження перереєстрації права власності. Це, як правило, найбезпечніший, але й найдорожчий варіант розрахунку через додаткову банківську комісію за супровід операції.
Звичайний банківський переказ
Найпростіший варіант — прямий безготівковий переказ з рахунку покупця на рахунок продавця. Він швидший і дешевший за попередні варіанти, але не має вбудованого механізму захисту: кошти переходять до продавця відразу, ще до завершення всіх реєстраційних дій, тому цей спосіб працює переважно тоді, коли сторони довіряють одна одній або угода супроводжується додатковими гарантіями (наприклад, авансовим договором).
Чому банк може запитати про походження коштів
Банки та рієлторські агентства є суб’єктами первинного фінансового моніторингу, тому під час великих операцій — зокрема з нерухомістю — банк має право зупинити переказ і запросити документи, що підтверджують джерело коштів: довідку про доходи, договір купівлі-продажу іншого майна, документи про спадщину чи дарування, підтвердження доходів від підприємницької діяльності тощо. Це стандартна процедура, а не ознака якихось підозр особисто щодо вас — тому документи, що підтверджують походження суми, варто мати при собі заздалегідь, а не збирати в останній момент.
Спроба «роздробити» велику суму на кілька менших переказів, щоб уникнути уваги фінмоніторингу, — практика, яку банки й самі активно відстежують, тому вона радше підвищує ризик додаткових запитань, а не знижує його.
Що обговорити з другою стороною до підписання договору
Спосіб розрахунку — банківська комірка, акредитив, ескроу-рахунок чи прямий переказ — варто узгодити з продавцем чи покупцем ще до підписання договору купівлі-продажу, а не в останній момент у нотаріуса. Це стосується й того, хто оплачує комісію за обраний банківський інструмент, оскільки додаткові витрати на акредитив чи ескроу можуть бути суттєвими порівняно зі звичайним переказом.
Практичний підсумок
Для більшості угод оптимальним компромісом між безпекою і вартістю лишаються банківська комірка або ескроу-рахунок: вони захищають обидві сторони від ризику «гроші без квартири» чи «квартира без грошей». Прямий переказ підходить для угод із високим рівнем довіри між сторонами. У будь-якому разі варто заздалегідь підготувати документи, що підтверджують походження коштів, — це прискорить проходження банківського контролю.


Поширені запитання
Який спосіб розрахунку найдешевший?
Звичайний банківський переказ, як правило, дешевший за акредитив чи ескроу-рахунок, оскільки не передбачає додаткової банківської комісії за супровід угоди.
Чи можна розрахуватися готівкою напряму, минаючи банк?
Технічно так, але це підвищує ризики для обох сторін і ускладнює підтвердження факту оплати в разі спору — банківські інструменти забезпечують документальний слід операції.
Що робити, якщо банк заблокував переказ і запросив документи?
Варто надати запитувані документи, що підтверджують джерело коштів (довідка про доходи, договір продажу іншого майна, документи про спадщину чи дарування тощо) — це стандартна, а не виняткова процедура.
Хто зазвичай оплачує комісію за банківську комірку чи ескроу-рахунок?
Це питання домовленості сторін — законодавчо закріпленого правила, хто саме має оплачувати такий сервіс, немає, тому це варто обговорити заздалегідь.